在美国和韩国的半导体公司大幅调整的同时,中美之间的AI竞争的天平正在逐渐倾斜。
靠AI资本开支撑起来的美股牛市,真的要根基动摇了吗?如果美国在AI上落后于中国,美股AI泡沫会快速破裂吗?
根据美国的业内人士7月6日的最新爆料,原本计划将于要发布的英伟达Kyber NVL144芯片可能会因为技术原因而大幅度延期。
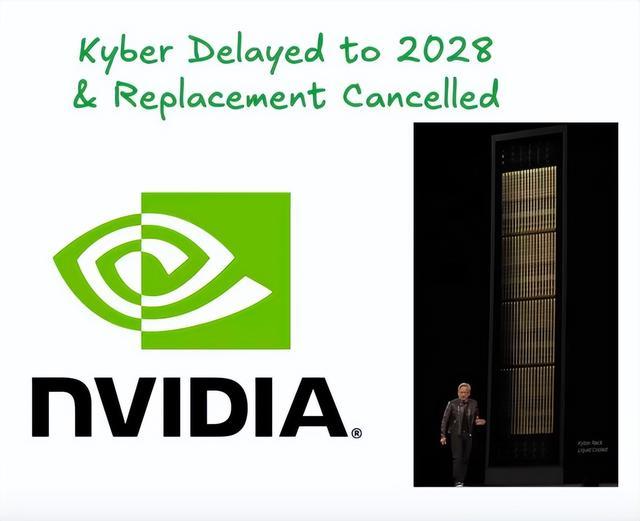
整体延期时间或许超12个月,推迟到2028年才能量产落地。
这不是简单的工期延后,是英伟达高端算力技术落地的一次重大挫败。
此次卡壳的核心症结,集中在PCB背板制造环节。
超高密度算力互联场景下,背板的走线、散热、稳定性很难兼顾,现有工业制程根本无法满足量产标准。
不止NVL144,依托CPO光电互联技术的NVL576产品,也因为当下CPO技术不成熟、良率偏低的问题,大概率延期落地,即便推出也只能小批量试水,根本无法规模化商用。
英伟达接连两款核心产品遇阻,绝非偶然。
作为全球AI算力的“卖铲子”龙头,它的产能与产品节奏,直接牵动全球AI供应链命脉。
如今产品延期、订单取消潮涌现,内存、PCB、ODM整条上下游供应链都被狠狠波及,行业短期震荡已成定局。
要知道,过去两年美股走牛,AI是绝对核心引擎。
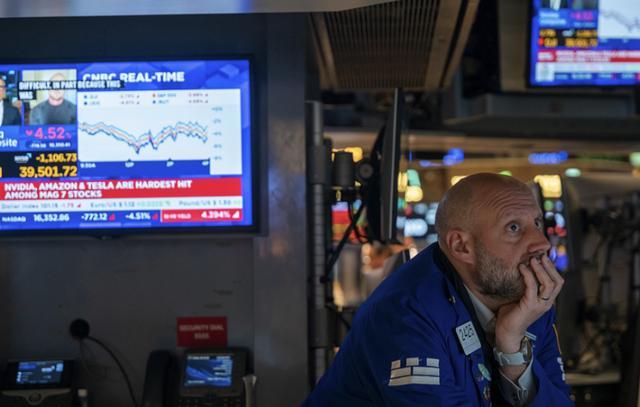
全球资本扎堆押注AI赛道,英伟达作为核心标的,撑起了美股科技板块的大半热度。
可如今龙头企业技术落地遇困,原本火热的AI资本开支逻辑,瞬间出现了致命裂痕。
美股这两年的强势行情,并非凭空炒作,核心支撑就是AI行业持续攀升的资本开支。
从算力芯片、大模型研发,到AI落地应用,整条产业链的资金投入节节攀升,推着科技股估值一路走高,泡沫也在这个过程中越吹越大。
资本市场的信心,永远依托行业龙头的成长预期。
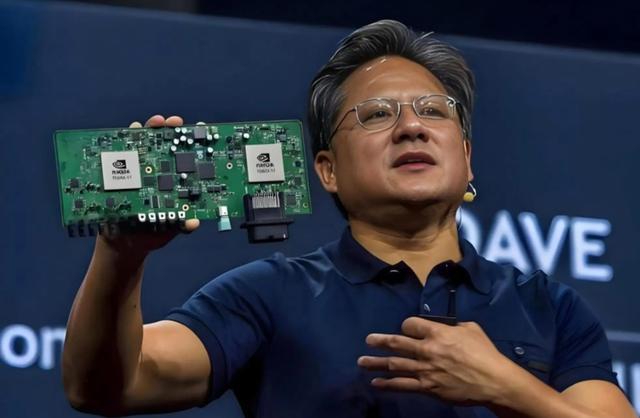
英伟达作为全球AI算力的绝对标杆,其产品迭代、产能释放节奏,就是行业景气度的风向标。
当标杆企业接连出现核心产品延期、技术落地受阻,资本对AI赛道的高增长预期会快速降温。
原本疯狂涌入AI板块的资金,会开始观望、撤离,前期被高估的科技标的,自然会迎来估值回调。
美国持续加码AI芯片出口管制,试图从源头遏制中国AI发展,可这种单边霸凌操作,反而倒逼国内芯片产业加速自主突围。
国产自研AI芯片正加速批量交付,在算力适配、性价比上逐步赶超海外产品。
英伟达的技术停滞,恰好给了国产算力赛道喘息、超车的窗口期。

美股AI牛市的核心逻辑正在瓦解,泡沫破裂的风险,已然从隐性变为显性。
过去很长一段时间,美国靠着顶尖芯片设计、成熟制程工艺,在全球AI竞争中占据绝对主导地位,国内AI发展长期受制于海外算力芯片卡脖子。
超八成AI芯片依赖美国供应的行业现状,曾让国产AI赛道举步维艰。
但今时不同往日,局势早已悄然反转。
何博士更新的韬定律V2版本,补齐了初代版本的技术短板,补充了海量实测数据与技术细节,为国产AI芯片设计、算力优化提供了系统化的理论支撑。
叠加国内芯片制造、设计技术的持续成熟,国产AI算力的短板正在快速补齐。美国依靠技术垄断建立的AI竞争优势,正在肉眼可见地消退,单边领先的时代彻底终结。
美国多次出台AI管制政策,试图围堵中国AI产业,可越是封锁,国产替代的速度就越快。
从昇腾系列芯片迭代升级,到本土算力产业链完善,国内AI产业已经形成自主可控的发展闭环。就像普通人逆袭一样,没有外部捷径,全靠自身深耕突破,整挺好。
全球AI竞赛的底层逻辑已经改变,不再是美国一家独大的独角戏,而是中美双向博弈、此消彼长的新格局。
美股依托海外算力垄断撑起的高估值泡沫,终究经不起技术停滞与产业迭代的冲击。AI赛道的价值重估,已然在路上。
未来的全球AI竞争,谁能稳住技术迭代节奏、夯实产业根基,谁才能笑到最后。
金斧子配资提示:文章来自网络,不代表本站观点。